07.05.2021
“Sell in May and go away”? Le statistiche dicono di no.
Ora che siamo agli inizi di maggio e che, dopo 6 mesi di rialzi, l’indice S&P 500 ha raggiunto picchi storici, il detto è sulla bocca di tutti, quindi abbiamo deciso di verificare se maggio riflette una certa stagionalità delle correzioni di mercato.
Ovviamente, la risposta dipende dalle finestre e dal numero di osservazioni considerate. Se prendiamo l’indice S&P 500 dal 2010 in poi, compreso il terribile -8,2% del 2010 che occupa il venticinquesimo posto nella classifica delle peggiori prestazioni mensili di S&P dal 1942, il rendimento medio del mese di maggio è pari a -0,7%. Ma perché dovremmo considerare nello specifico una finestra di 11 anni, specialmente quando i rendimenti medi di S&P 500 a maggio negli ultimi 10 anni (e maggio 2010 non è incluso nella nostra osservazione) sono al +0,04%?
Perché la statistica permette di dimostrare qualsiasi cosa, dipende solo dal punto di vista adottato...
Più concretamente, non riusciamo a trovare nessuna stagionalità legata al mese di maggio.
Guardando al rendimento medio di S&P 500 a maggio dal 1942 e a diverse finestre definite, l’unica conclusione a cui è possibile giungere è che il mercato, nel lungo termine, continua a salire, anche a maggio.

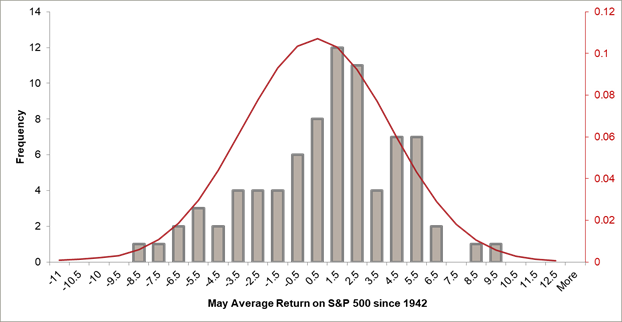
L’analisi statistica che parte dal 1942 dimostra che, in termini di frequenza, un rendimento positivo a maggio è ancora più probabile. Tuttavia, ci sono declini nella storia della borsa, quindi abbiamo tentato di analizzarne l’eventuale stagionalità e ampiezza.
Dal 1942 fino ad aprile 2021, l’indice S&P 500 è sceso, su base mensile, 367 volte in oltre 953 mesi di osservazioni. La distribuzione e i rendimenti cumulativi per mese sono i seguenti:
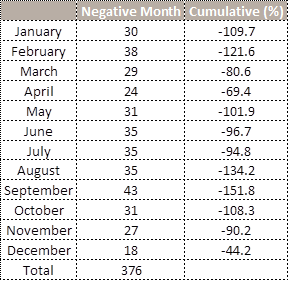
Le statistiche e la distribuzione tendono a confutare la tesi “Sell in May and go away”, indicando che questa non si conferma nel tempo. Tuttavia, gli investitori potrebbero imbattersi in qualcosa riguardo alla tesi:
“Sell in September and...” (“vendere a settembre e...”).
Altri articoli
30.09.2026
L'economia statunitense può reggere un rendimento dei titoli del Tesoro a 10 anni del 5%?
Scopri perché l'aumento dei tassi d'interesse, l'incremento dei costi dei mutui e il caro petrolio non hanno rallentato l'economia statunitense.
Leggere tutto25.09.2026
Naïma Karamoko x Cité Gestion
Congratulazioni a Naïma per la vittoria nel torneo di doppio WTA 125 di Valencia!
Leggere tutto22.09.2026
Benvenute Ilaria Russo e Tatiana Alexandra Ward!
Siamo lieti di annunciare l’arrivo di Ilaria Russo e Tatiana Alexandra Ward presso Cité Gestion.
Leggere tutto16.09.2026
E se il vero rischio non fossero i barili di petrolio a 100 dollari?
Il mercato tiene d’occhio il petrolio. John Plassard spiega cosa potrebbe essere ancora più importante.
Leggere tutto08.09.2026
Benvenuta, Justyna Zawol!
Siamo lieti di annunciare l’arrivo di Justyna Zawol presso Cité Gestion.
Leggere tutto02.09.2026
È possibile che un’economia statunitense eccessivamente forte stia mascherando le insidie più gravi?
Dal 2009, le correzioni di mercato come il calo del 34% registrato nel 2020 e quello del 25% nel 2022 hanno dimostrato che la volatilità è il prezzo inevitabile da pagare per ottenere rendimenti, rendendo fondamentale essere pronti ad agire quando il prossimo crollo inaspettato creerà un’opportunità.
Leggere tutto