07.05.2021
“Sell in May and Go away”? As estatísticas dizem: “Não necessariamente”
Todo mundo já ouviu, pelo menos uma vez na vida, o velho ditado “Venda em maio e vá embora”, sugerindo que tradicionalmente o mercado de valores registra alta no mês de maio
Agora que estamos em maio e que o índice S&P 500 está perto de atingir seu mais alto nível histórico após seis meses de contínuo crescimento, o que mais se ouve é esse velho adágio. Por isso, decidimos verificar se o mês de maio realmente constitui um marco sazonal para uma correção de mercado.
Naturalmente, a resposta depende das janelas temporais e do número de observações que estão sendo analisadas. Se nos debruçarmos sobre o S&P 500 desde 2010, o rendimento médio do mês de maio foi de -0,7%, incluindo o terrível -8,2% em 2010 (o 25° pior desempenho do S&P desde 1942). Mas por que analisar especificamente uma janela de 11 anos, especialmente se levarmos em conta que o rendimento médio do S&P 500 em maio nos últimos dez anos (com exceção de maio de 2010) foi de +0,04%?
A resposta é simples: para mostrar que a estatística é uma ferramenta capaz de provar qualquer teoria, dependendo do ponto de vista...
Concretamente, não encontramos nenhum ritmo sazonal em relação ao mês de maio.
Se olharmos a rentabilidade média dos títulos do S&P 500 em maio desde 1942 e em várias janelas temporais fixas, a única conclusão a que chegamos é que o mercado está crescendo no longo prazo, inclusive em maio.

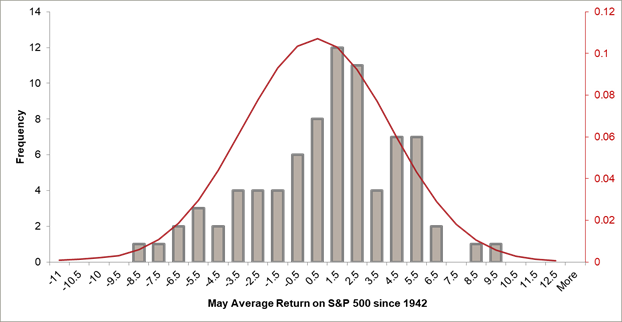
Uma análise estatística a partir de 1942 mostra que, em termos de frequência, um rendimento positivo é até mais provável em maio. No entanto, o panorama histórico dos mercados financeiros registra quedas episódicas. Por isso, achamos que valeria a pena investigar a sazonalidade e a amplitude desse fenômeno, se é que ele existe.
De 1942 a abril de 2021, o S&P 500 registrou quedas mensais 376 vezes, em 953 meses de observações. A repartição e o rendimento acumulado por mês foram os seguintes:
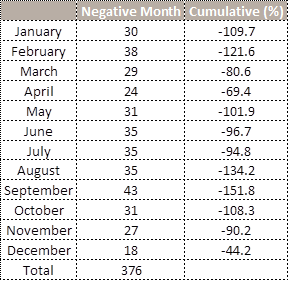
As estatísticas e a repartição acima tendem a refutar o adágio “Sell in May and Go away”, confirmando que, ao longo do tempo, não necessariamente é melhor “vender em maio e ir embora”. Diante dessas evidências, talvez os investidores queiram inventar um novo provérbio:
“Vender em setembro e...”.
Mais artigos
20.10.2026
Bem-vindo, Dinesh Kewlram!
Temos o prazer de anunciar a chegada de Dinesh Kewlram à Cité Gestion.
Leia mais16.10.2026
Saúde mental: um mercado em plena expansão
Sendo um dos países mais afetados da Europa, a saúde mental foi declarada «grande causa nacional» em França desde 2025. Perante necessidades médicas consideráveis e após décadas sem grandes inovações, surgem finalmente novas descobertas, nomeadamente o grande regresso do LSD.
Jérôme Berton analisa um dos desafios mais importantes em matéria de saúde, as principais linhas de inovação, bem como as empresas que estão bem posicionadas para tirar partido disso.
Link do programa14.10.2026
Será que a França vai continuar a financiar o passado ou vai começar a investir no futuro?
À medida que a dívida, os custos com as pensões e os pagamentos de juros aumentam, a França corre o risco de sacrificar as oportunidades do futuro para financiar os compromissos do passado.
Leia mais08.10.2026
Entrevista - As principais evoluções no setor da gestão de património
Numa entrevista exclusiva, o nosso CEO, Christophe Utelli, analisa as principais evoluções no setor da gestão de património, bem como a nossa resposta aos desafios que essas evoluções implicam.
A Cité Gestion pretende oferecer aos gestores independentes uma abordagem flexível que combine liberdade empresarial, excelência operacional e abertura internacional. Um modelo assente no «multi-booking», em soluções tecnológicas de alto desempenho e no acesso às capacidades alargadas do grupo EFG.
05.10.2026
Nomeação de Bruno Cesana e boas-vindas a Jean-Christophe Faust!
É com grande satisfação que anunciamos a nomeação de Bruno Cesana como banqueiro, bem como a chegada de Jean-Christophe Faust ao cargo de Chief of Staff.
Leia mais30.09.2026
Será que a economia dos EUA consegue suportar uma taxa de rendimento de 5% nas obrigações do Tesouro a 10 anos?
Descubra por que razão as taxas de juro mais elevadas, o aumento dos custos das hipotecas e o preço elevado do petróleo não abrandaram a economia dos EUA.
Leia mais