09.10.2020
Qual é o preço do risco com a chegada iminente das eleições americanas?
Ninguém duvida de que uma eleição presidencial nos Estados Unidos constitua um risco para os mercados financeiros. Uma boa maneira de quantificar o risco inerente ao atual pleito é analisar as projeções relativas à volatilidade implícita, antes e depois das eleições.
Para fazer essa análise, o índice VIX, que mede a volatilidade das opções das ações que compõem o S&P 500, parece ser um bom termômetro.
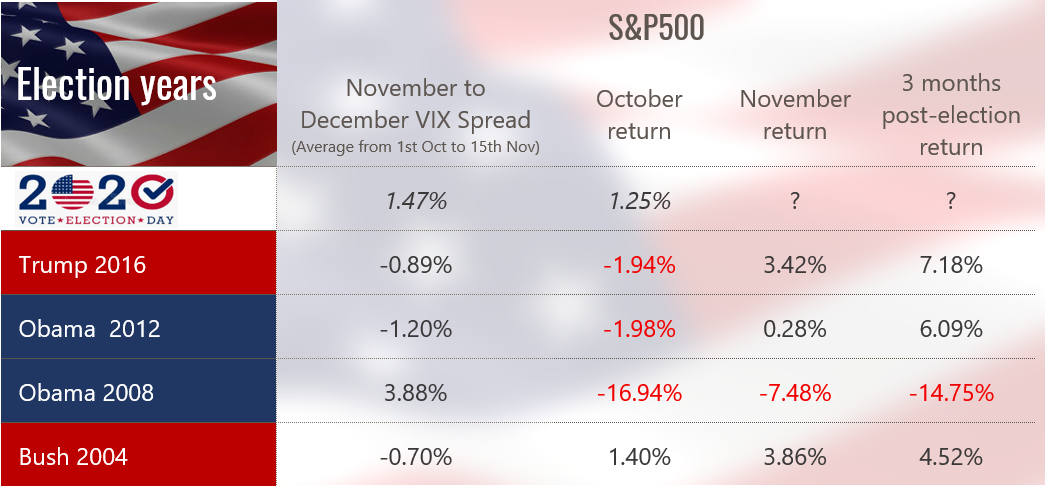
Observando a curva do VIX, os títulos com vencimento em novembro estão sendo negociados atualmente por um preço 1,5% superior aos que vencem em dezembro, refletindo o risco que os investidores correm imediatamente após a eleição (em 3 de novembro), em comparação com a situação no mês seguinte.
Embora a diferença de 1,5% evidencie um risco implícito maior no período em torno e logo depois da eleição, ela não quantifica o nível de risco absoluto. Para ampliar a perspectiva de análise, examinamos a diferença média do índice VIX de novembro-dezembro, dos dias 1° de outubro a 15 de novembro, em cada ano eleitoral desde 2004.
Com exceção da eleição americana ocorrida durante a grande crise financeira de 2008, quando a volatilidade à vista registrava um nível estruturalmente mais alto do que a de contratos com vencimento em um, dois e três meses, a diferença entre os índices VIX de novembro-dezembro raramente era positiva. De fato, nas eleições de 2004, 2012 e 2016, o VIX de novembro nunca foi superior ao de dezembro.
Ao analisar a rentabilidade dos títulos S&P de outubro, de novembro e de três meses após a eleição, constatamos que, do ponto de vista dos mercados financeiros, é muito difícil tirar conclusões sobre o impacto da eleição para presidente dos Estados Unidos. Excluindo mais uma vez a eleição durante a crise de 2008, a única conclusão simples e direta a que se pode chegar é que, a partir de 2000, as eleições americanas tiveram um impacto positivo no índice S&P 500 um mês e três meses após o resultado.
Mas, então: como explicar que desta vez o risco seja maior? Acreditamos que o acréscimo de 1,5% no índice de volatilidade de novembro em relação ao de dezembro reflita provavelmente um único risco: se Joe Biden vencer, o atual presidente Donald Trump talvez não aceite o resultado. Aliás, essa impressão ganhou mais força depois do primeiro debate entre os candidatos na televisão.
Para concluir, a análise histórica mostra que os mercados financeiros podem perfeitamente se adaptar a um presidente republicano ou democrata, mas são incapazes de tolerar a ausência de presidente a partir de 4 de novembro.
Mais artigos
08.10.2026
Entrevista - As principais evoluções no setor da gestão de património
Numa entrevista exclusiva, o nosso CEO, Christophe Utelli, analisa as principais evoluções no setor da gestão de património, bem como a nossa resposta aos desafios que essas evoluções implicam.
A Cité Gestion pretende oferecer aos gestores independentes uma abordagem flexível que combine liberdade empresarial, excelência operacional e abertura internacional. Um modelo assente no «multi-booking», em soluções tecnológicas de alto desempenho e no acesso às capacidades alargadas do grupo EFG.
05.10.2026
Nomeação de Bruno Cesana e boas-vindas a Jean-Christophe Faust!
É com grande satisfação que anunciamos a nomeação de Bruno Cesana como banqueiro, bem como a chegada de Jean-Christophe Faust ao cargo de Chief of Staff.
Leia mais30.09.2026
Será que a economia dos EUA consegue suportar uma taxa de rendimento de 5% nas obrigações do Tesouro a 10 anos?
Descubra por que razão as taxas de juro mais elevadas, o aumento dos custos das hipotecas e o preço elevado do petróleo não abrandaram a economia dos EUA.
Leia mais25.09.2026
Naïma Karamoko x Cité Gestion
Parabéns à Naïma pela vitória no torneio de duplas da WTA 125 de Valência!
Leia mais22.09.2026
Bem-vindas, Ilaria Russo e Tatiana Alexandra Ward!
Temos o prazer de anunciar a chegada de Ilaria Russo e Tatiana Alexandra Ward à Cité Gestion.
Leia mais16.09.2026
E se o preço do barril de petróleo a US$ 100 não for o verdadeiro risco?
Embora o preço do petróleo a US$ 100 chame a atenção, o maior risco reside no impacto econômico mais amplo do aumento dos custos da energia sobre a inflação, o transporte e a política monetária.
Leia mais